賣房後能動用多少錢,要從成交價扣除貸款清償、自己應負擔的服務與交易支出、適用稅負,以及尚待支付的整理交屋費用。準備出售台南房屋,先把每一項的金額、依據、付款時間與是否已支付列清楚,才能更接近實際可用的資金。
下面用一筆 1,800 萬元的假設交易整理收支,再看分期收款怎麼影響當下資金。報稅所得另外依適用稅制計算,房貸餘額不直接當作取得成本。
先列五組收支,並找出每筆金額的依據
| 組別 | 金額去哪裡找 | 整理時要分清楚 |
|---|---|---|
| 貸款清償 | 向銀行查預計清償日的結清總額 | 本金、利息與適用費用;日期改變時更新 |
| 仲介服務報酬 | 委託契約與付款條件 | 計算方式、已含服務及已付金額 |
| 適用稅負 | 取得出售資料、使用情形及稅務機關確認 | 適用制度與優惠;未確認不先填零 |
| 其他交易支出 | 地政士、規費、價金保管等實際明細 | 負擔人、報價包含內容及付款時間 |
| 整理與交屋 | 修繕搬遷單據及水電管理費結算 | 已付、待付與分算項目 |
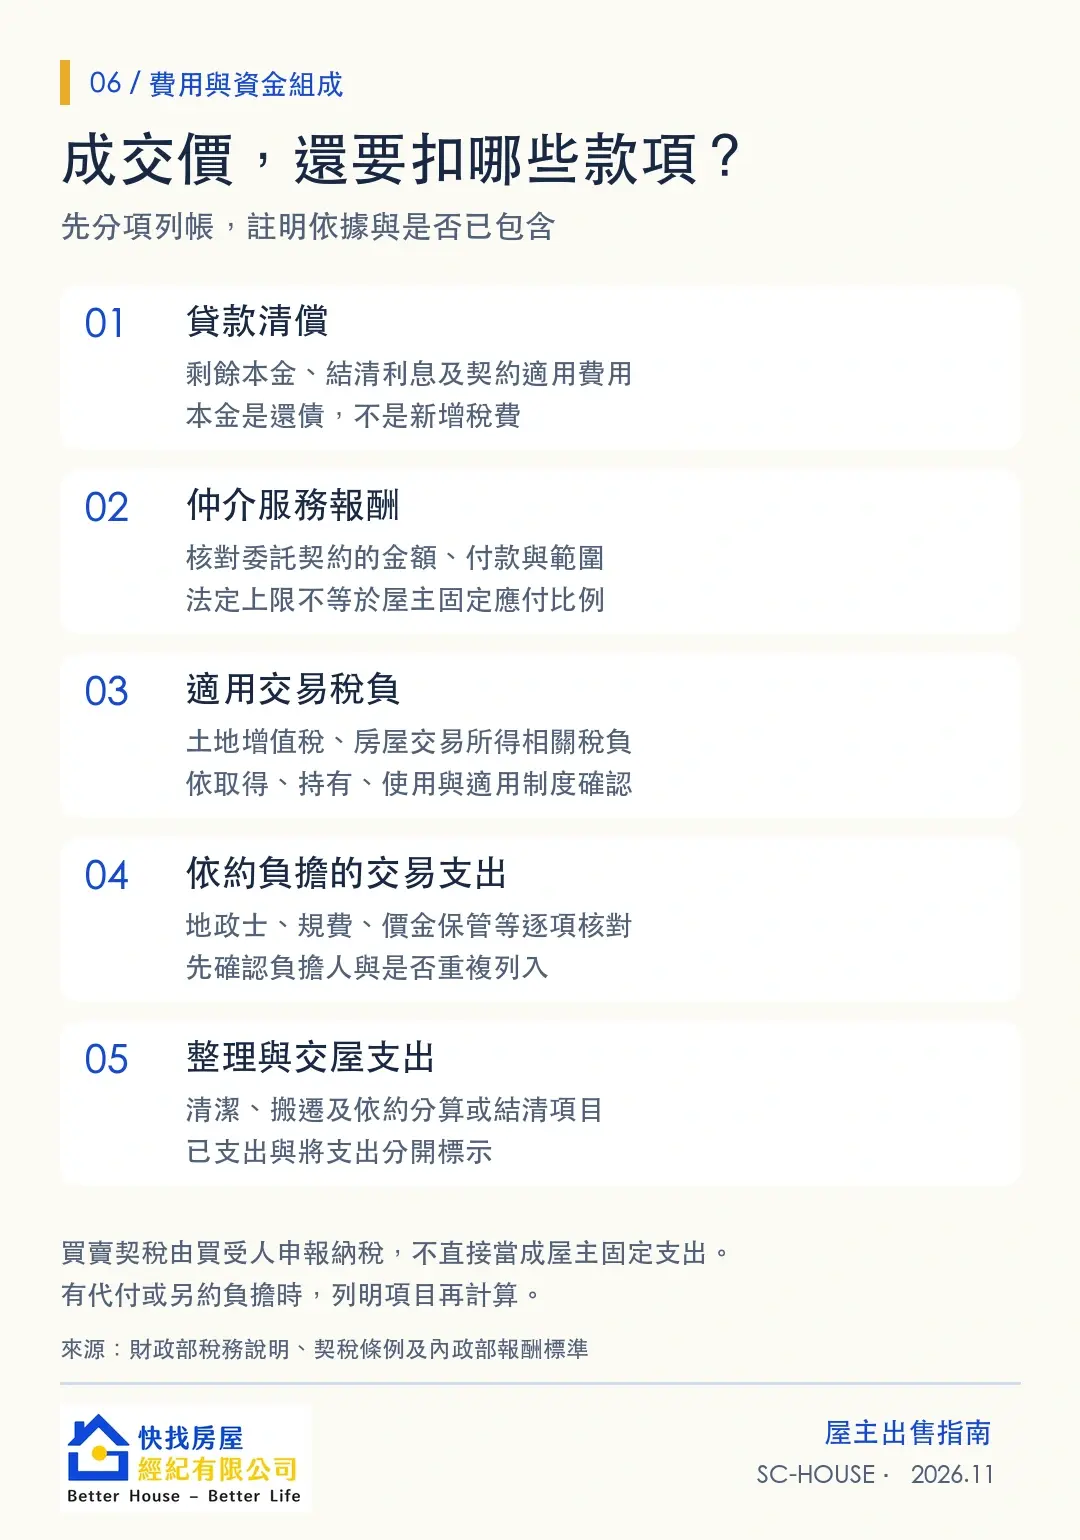
貸款本金是原有債務,會影響可用資金;銀行提供的結清總額若已含利息,就不再重扣。服務報酬則看委託約定:買賣案件向一方或雙方收取的報酬合計上限為實際成交價的 6%,並非賣方固定費率。[1]
一般仲介的市場調查、廣告企劃與交涉等銷售支出,原則上由受託方負擔,終止等情況另有規範。[2]清潔、搬遷或修繕若另行委託,列出承作人、範圍與報價,避免和原服務重複計收。價金保管或保障方案也要看實際範圍與撥款條件。
哪些稅是屋主要核對的?別把買方項目全部加進來
| 項目 | 先分清楚什麼 | 屋主準備的資料 |
|---|---|---|
| 土地增值稅 | 買賣屬有償移轉,納稅義務人為原所有權人;實際稅額及是否符合優惠另行確認。[3] | 土地資料、前次移轉資料與使用情形 |
| 交易所得相關稅負 | 先判斷房地合一或舊制等適用制度,不能直接以成交款或剩餘貸款計算。[4][5] | 取得與出售契約、登記日期、取得方式、成本費用憑證 |
| 買賣契稅 | 依法由買受人申報納稅,不直接列為每位賣方固定支出;若有代付或另約負擔,再個別列明。[6] 契約另約由賣方代付,不會因此改變法定納稅義務人。 | 買賣契約中的負擔約定與支付紀錄 |
| 其他稅費與分算 | 依實際文件、稅單及約定逐項確認,不用一筆籠統的「過戶費」代替全部內容。 | 費用明細、稅單、清償與交屋結算表 |
土地增值稅可向地方稅務機關核對;房地合一等所得稅問題向國稅機關確認。準備取得與出售契約、日期、使用情形及憑證,註明估算日期;優惠與退稅尚未確認時,不先當成交屋當天可用的款項。
個人出售若屬房地合一應申報範圍,且不符合免申報條件,即使沒有獲利,也應自房屋、土地完成所有權移轉登記日次日起算 30 日內申報。[7]交屋與稅務申報的時間不一定相同,應預留後續款項並確認由誰辦理。
假設成交 1,800 萬元,暫估剩餘可用資金怎麼算?
假設成交 1,800 萬元,清償及支出如下;金額單位為萬元,各項未重複,並先不計分期收付調整。稅額與服務報酬都是本例假設,不能直接套用到自己的交易。
| 款項 | 本例金額 | 應核對的依據 |
|---|---|---|
| 成交款 | 1,800 | 成交契約與實際收付款 |
| 扣銀行結清 | −900 | 預計結清日的銀行資料,假設已含利息 |
| 扣服務報酬 | −50 | 依本例假設契約計算 |
| 預留適用稅負 | −70 | 本例預留數,實際按適用稅制確認 |
| 扣其他待付支出 | −20 | 交易與交屋支出明細 |
| 全案暫估可留 | 760 | 1,800 − 900 − 50 − 70 − 20 |
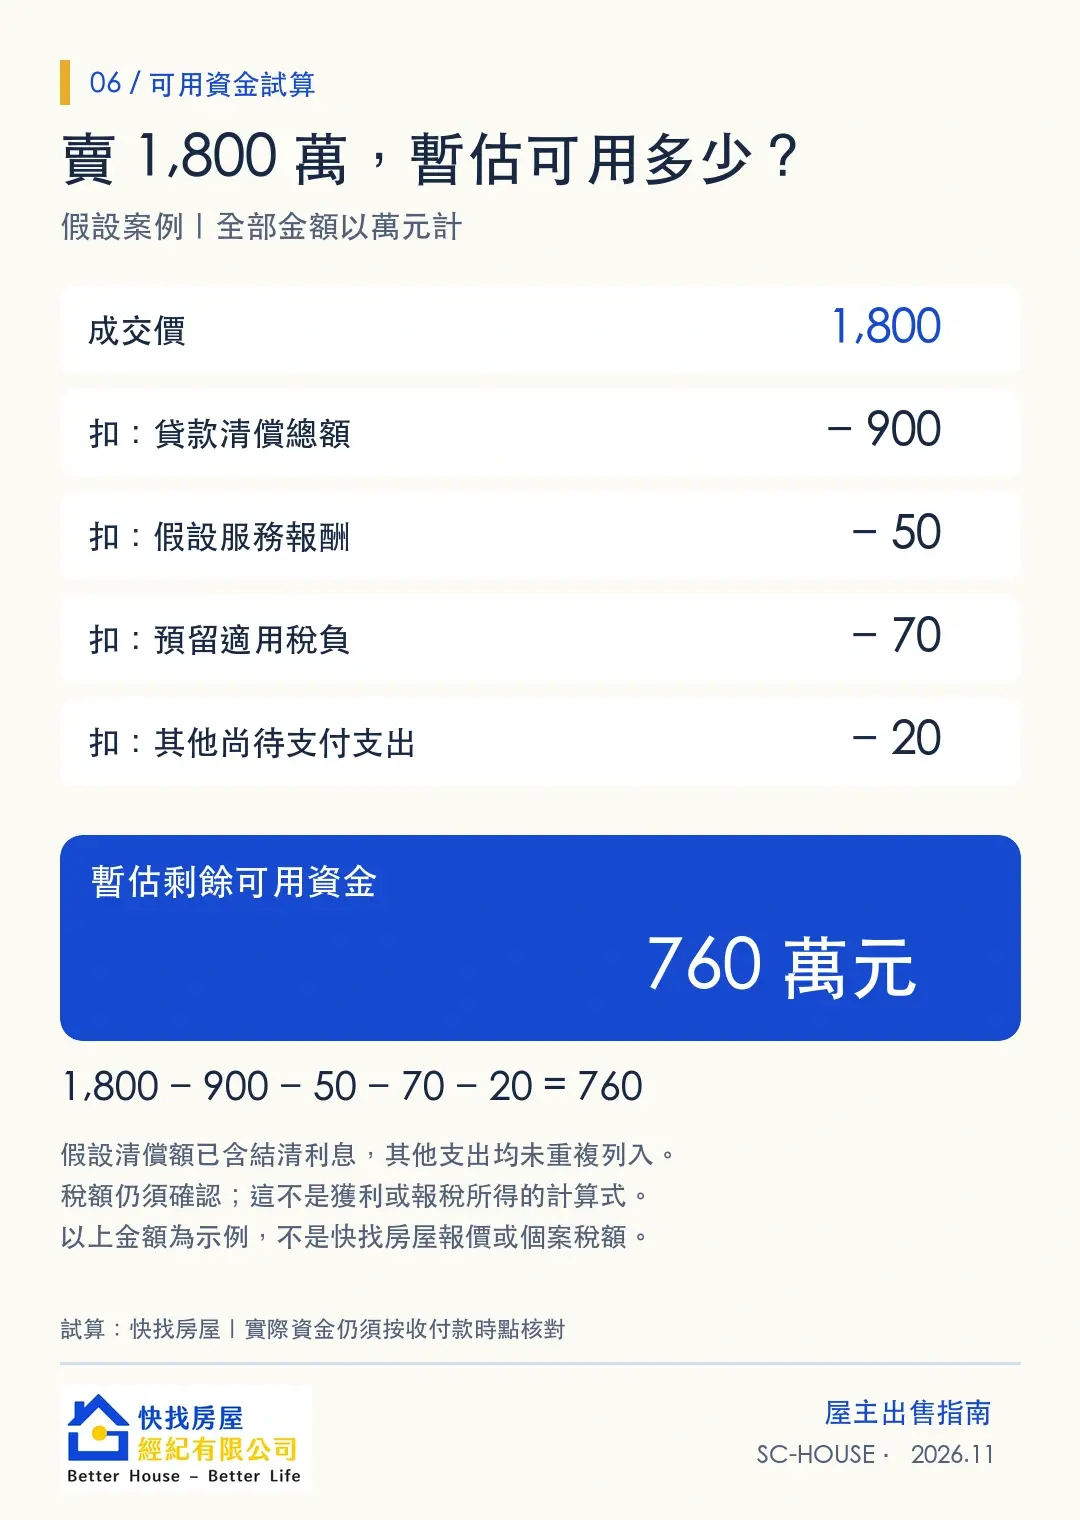
本例全案暫估可留 760 萬元。銀行結清、稅額或其他支出更新時,就修改對應那一列;這個總額尚未回答哪一天能全部動用。
已先收到部分款項時,怎麼接著算?
沿用本例,再假設前期已收 180 萬元且完整保留,剩餘價款為 1,800 − 180=1,620 萬元;上述清償、支出及預留共 1,040 萬元,全部尚待由後續款項處理。
後續款項處理後暫估可留:1,620 − 1,040=580 萬元。
加上前期保留的 180 萬元,全案仍為 760 萬元。
前期款是成交款的一部分,不能再額外加進總價。若已動用、已付費用或另有保留款,就按紀錄更新;真正撥入帳戶的時間仍依契約與付款條件。
資金表最容易算兩次的三個地方
在資金表加上金額依據、已收已付、預計處理日三欄。已含在銀行總額的利息不重扣;已從前期款付掉的費用不再列待付;預留稅費與已繳稅款分開。更新原來的項目,避免又在總額旁另扣一次。
可用資金與課稅所得,分開計算
全案可用資金回答「收付款及清償後留下多少」,課稅所得則要按取得方式、適用稅制、可認列成本費用等規定計算。[4][5]兩份計算分開整理,避免因剩餘房貸較多,就以為報稅所得也一定較少。
議價前,先備齊這幾份金額依據
議價前,把銀行結清資料、委託報酬、取得與出售資料、稅費估算及交屋支出放進同一份收支表。有待確認的金額,列出資料或確認窗口,再判斷某個出價能否支應清償、搬遷與換屋。
屋主常見問題
成交價扣掉房貸,就是賣房實拿嗎?
還需要扣除自己應負擔的服務及交易支出、適用稅負與尚待支付的交屋費用,並核對已收已付、保留款及撥款時間。也要先向銀行確認結清總額,避免只用帳單上的本金餘額。
仲介費 6% 是賣方固定要付的比例嗎?
6%是買賣案件向一方或雙方收取報酬的合計最高上限。賣方實際負擔多少,應明確議訂並核對委託契約,並非一律支付6%。
賣房沒有賺錢,房地合一就不用申報嗎?
不能只看盈虧。個人交易若屬房地合一應申報範圍,且不符合免申報條件,即使虧損,也應自房屋、土地完成所有權移轉登記日次日起算 30 日內申報。
暫估可用資金,等於交屋當天會收到的錢嗎?
不一定。先前已收款、已付款、保留款與實際撥付條件,都會影響當天的入帳金額。應分別核對整筆出售的總收支,以及各時點真正可動用的資金。
參考資料
資料更新:2026 年 11 月 12 日。